

無形資産とは、物理的な形を持たず、将来の収益や企業価値を支える経営資源である。会計上認識される資産に限らず、知的財産、ブランド、顧客基盤・データ、人的・組織的能力までを広く含めて捉えることができる。
「費用か投資か」は、何が残ったかで事後的に決まる
広告費は「費用」なのか、それとも「投資」なのか。
マーケティングに携わる人であれば、一度は考えたことがある問いではないだろうか。しかし、この問いは、支出した時点ではまだ答えられない。
広告やブランド構築、人材育成などへの支出は、会計上、その期の費用として処理されることが多い。一方で、その活動によって形成されたブランド、顧客との関係、データ、知識やノウハウは、その後も企業の収益力を支え続ける可能性がある。
つまり、会計上「費用」であることと、経済的な意味で将来への「投資」であることは矛盾しない。少なくとも経済的な意味では、その支出が費用のまま終わったのか、投資になったのかは、支出の名目ではなく、支出後に何が残ったかによって事後的に決まることになる。
冒頭で述べたように、これは広告・マーケティング業界の古典的な問いにあたるが、近年ではそれがより広い射程を持って社会的に論じられるようになっている。
その背景には、制度より先に進んだ産業構造の変化がある。ジョナサン・ハスケルとスティアン・ウェストレイクは『無形資産が経済を支配する―資本のない資本主義の正体』で、21世紀初頭、主要先進国ではデザイン、ブランド、研究開発、ソフトウェアなどへの無形投資が、機械や建物などへの有形投資を上回るようになった「静かな革命」を描いた。
無形資産が最近になって重要になったというより、価値創造の中心がすでに有形資産から無形資産へ移ったため、会計や開示、経営の側がその現実を追いかけていると捉えるべきだろう。政府の動きも、この大きな産業構造の変化の延長線上にある。
2026年8月、政府の「知財投資・活用戦略の有効な開示及びガバナンスに関する検討会」は、「価値創造を加速する知財・無形資産投資・活用のガイダンス」を取りまとめた。
同ガイダンスでは、知財・無形資産を企業価値向上の源泉と位置づける一方、成長のために投資するほど、短期的には利益が悪化して見えるというジレンマが指摘されている。企業には、投資額を示すだけでなく、それによって何を形成し、どのような競争優位や将来の事業成果へつなげるのかを説明することが求められている。
広告予算が業績悪化時に削減候補に挙がりやすいのは、担当者の説明不足だけが原因ではなく、投じた費用はその期の損益として見える一方、生活者の記憶や顧客との関係、組織に残った知見は見えにくいという構造が背後にあるためだ。
支出した金額だけが見え、その支出によって蓄積されたものが見えない。だからこそ、マーケティングには「何を実施したか」だけでなく、「その結果として何が残ったか」を説明することが必要になる。
なお、会計上認識される「無形資産」には一定の要件がある。本稿ではそこに限定せず、ブランド、顧客基盤、データ、人的・組織的能力など、企業の将来収益を支える広義の「無形資本」までを射程に入れて考えたい。
さらにハスケルらは、無形投資の特徴を「4S」で整理する。
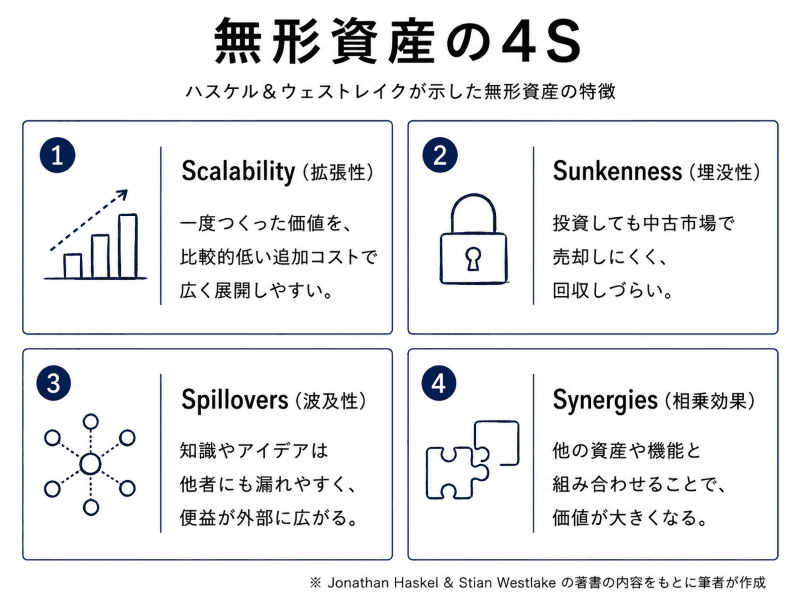
低い追加コストで広く展開できる「拡張性(Scalability)」、失敗しても売却・回収しにくい「埋没性(Sunkenness)」、便益が他社にも広がる「波及性(Spillovers)」、他の資産との組み合わせで価値が増す「相乗効果(Synergies)」である。
例えば広告コミュニケーションによって築かれるブランドは拡張しやすい反面で、回収は容易でなく、商品力、データ、顧客基盤、組織能力などとの組み合わせで収益力につながる。無形資産は、保有の有無だけでなく、どう組み合わせ、将来収益へ転換するかまで見る必要があるというわけだ。
この観点に立つと、マーケティングという仕事の見え方も変わってくるだろう。
本連載ではこれまで、「ダブルジョパティの法則」を通じて、ブランド成長における顧客基盤の広がりについて考えてきた。「メンタルアベイラビリティ」では、購買時にブランドが思い出されやすい状態を取り上げ、直近の「CEP(カテゴリーエントリーポイント)」では、どのような場面や欲求とブランドを結びつけるべきかを論じた。
これらは別々のマーケティング概念に見える。しかし一段引いて見ると、いずれも「マーケティング活動によって、企業の将来収益力として何を蓄積するのか」という問いにつながっていることがわかる。
マーケティングは企業に「何を残す」のか
マーケティングの成果というと、売上、コンバージョン、認知率など、一定期間の成果を測る指標に目が向きやすい。しかし、キャンペーンが終わったあとに何が残ったのかという視点も、同じくらい重要だ。
例えばブランドへの投資によって、生活者の記憶の中で想起される場面が増えれば、それは次の購買を生む基盤になる。顧客との継続的な接点が増えれば、顧客基盤やファーストパーティーデータが蓄積される。コンテンツ制作や調査を繰り返せば、再利用可能なコンテンツや企業固有の知識、次の施策に活かせる検証知が形成される。
マーケティングは、現在の売上をつくると同時に、次の売上を生みやすくする無形資産をつくる活動と捉え返せる。
ただし、無形資産のなかでも、ブランドはとりわけ企業の外側にある点が特徴的だ。特許やデータ、業務プロセスが比較的企業の内部に保有されるのに対し、ブランドの実体は生活者の記憶や認識の中に宿る。企業が単独で所有し、完全に制御できる資産ではない。維持する働きかけを止めれば、競合や生活環境の変化のなかで、その結びつきは目減りしうる。
メンタルアベイラビリティやCEPが、一度形成すれば終わるものではなく、継続的な投資を必要とするのはそのためである。ブランドとは、生活者の記憶の中に形成され、企業が継続的に働きかけることで維持されるタイプの資産なのだ。
そこからもわかるように、広告費は、使っただけで投資としての価値を有するわけではない。単発の露出で終わり、獲得したデータも検証知も次の施策に引き継がれないなら、それは費用のままである。支出が資産性を持つのは、そこから生まれたものが企業に残り、再利用され、将来の収益へつながり、さらに属人的な経験ではなく組織の仕組みとして継承されるときだ。
例えば新商品のキャンペーンであれば、広告の到達量だけでなく、ブランドと結びついた新たなCEP、継続的に接点を持てる顧客、再利用可能なコンテンツ、効果が検証されたクリエイティブやメディアの知見まで残せているかを問う必要がある。
では、その「蓄積」をどう測ればよいのだろうか?
蓄積を「フロー・ストック・リターン」で測る
必ずしも、すべてを「ブランド価値○億円」のように金額換算する必要はない。
ハスケルらが無形投資の「計測」そのものを重要な論点として扱ったように、見えない資産を経営に組み込むには、まずその蓄積を観測可能にする必要がある。
重要なのは、投資から資産形成、収益化へ至る価値創造の仮説を置き、①何に投じたかという「フロー」、②何が蓄積されたかという「ストック」、③どのような事業成果へ転換されたかという「リターン」を分けて観測することだ。
フローは、広告費、コンテンツ制作費、調査費など、何にどれだけ資源を投じたかを示す。これは多くの企業がすでに把握している。本当に可視化すべきなのは、その投資によって形成されたストックである。
ブランドであれば、メンタルアベイラビリティやCEPとの結びつきの広さと強さ。顧客基盤であれば、継続的に接点を持てる顧客の数や関係の深さ、同意を得て保有するデータの質。組織能力であれば、再利用可能なコンテンツ、蓄積された検証知、次の担当者も活用できる業務プロセスなどが考えられる。
そしてリターンとして、購買者数や継続率、価格プレミアム、利益率などの事業成果を追う。
ここで大切なのは、これらの指標を単独で並べることではない。「どの投資が、どの資産を形成し、それがどの成果につながると考えているのか」という価値創造の道筋を置き、継続的に検証し、更新することである。
企業価値評価は、突き詰めれば、将来キャッシュフローの大きさと、その確実性への見立てに基づいている。需要を広げるブランド、収益の再現性を高める顧客基盤やデータ、実行速度と成功確率を高める組織能力は、いずれも将来収益の大きさや安定性に関わっている。
無形資産は、必ずしも貸借対照表に計上されなくても、その形成過程と成果を追跡することはできる。そして観測することができれば、「広告を実施した」「コンテンツをつくった」で終わらず、何がどれだけ蓄積され、次の成長に再利用できるのかを議論できるようになる。
これからマーケターに問われるのは、「いくら売ったか」だけではなく、「企業の将来収益力として何を残したか」である。マーケティングとは、需要を獲得する仕事であると同時に、需要を生み続ける仕組みを、企業の資産として蓄積する仕事なのである。
天野 彬(あまの・あきら)
DCXforce執行役員 Chief Strategy Officer
1986年生まれ。東京大学大学院学際情報学府修士課程修了(M.A.)。株式会社電通にてSNSを中心としたデジタルマーケティング分野の研究開発、戦略コンサルティングを牽引。2026年より現職。主著に『新世代のビジネスはスマホの中から生まれる―ショートムービー時代のSNSマーケティング―』。その他、『シェアしたがる心理』、『SNS変遷史』、『情報メディア白書』(共著)、『広告白書』(共著)等。日本広告学会理事、明治学院大学社会学部非常勤講師。
参照文献
内閣府知的財産戦略推進事務局「価値創造を加速する知財・無形資産投資・活用のガイダンス」(2026年)
https://www.cas.go.jp/jp/seisakukaigi/titeki2/tyousakai/tousi_kentokai/tousi_guidance.html
ジョナサン・ハスケル、スティアン・ウェストレイク著、山形浩生訳『無形資産が経済を支配する―資本のない資本主義の正体』(東洋経済新報社、2020年)